有色金属材料 十年砥砺,铸就大国工业脊梁
党的十八大以来,中国有色金属行业走过了极不平凡的十年。作为国民经济的重要基础原材料产业,有色金属材料在航空航天、新能源汽车、电子信息、高端装备制造等领域发挥着不可替代的作用。这十年,有色材料产业在规模、技术、结构、绿色化等方面实现了历史性跨越,为制造强国建设提供了坚实支撑。
一、产业规模稳步增长, global 地位持续巩固
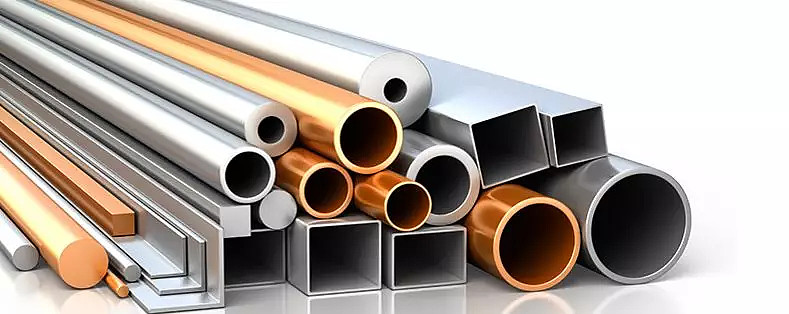
十年来,我国十种有色金属产量从2012年的3600多万吨增长至2022年的6700多万吨,连续多年稳居世界第一。铜、铝、铅、锌等大宗有色金属材料保障能力不断增强,形成了完整的产业链和供应链体系。与此高端有色金属材料自给率显著提升,部分领域达到国际先进水平。
二、技术创新突破瓶颈,高端材料多点开花
在航空航天领域,宽幅铝合金厚板、高性能钛合金、高温合金等关键材料打破国外垄断,成功应用于C919大飞机、长征系列运载火箭、探月工程等国家重大工程。在电子信息领域,高纯金属靶材、电子铜箔、键合丝等材料支撑了集成电路和显示面板产业的快速发展。新能源领域,锂、钴、镍等电池材料技术迭代加速,推动我国新能源汽车产销量连续多年全球第一。
三、产业结构优化升级,集群效应日益显现
通过兼并重组、淘汰落后产能,有色金属行业集中度显著提高。中铝集团、五矿集团、魏桥创业等一批龙头企业跻身世界500强,带动中小企业专精特新发展。各地形成了一批特色鲜明的有色金属材料产业集群,如广东的铜铝加工、江西的稀土、河南的铝合金、云南的锡铟等,区域协同发展格局初步形成。
四、绿色低碳转型提速,循环利用体系完善
面对资源环境约束,有色金属行业大力推进节能减排和资源综合利用。电解铝能耗指标持续优化,再生有色金属产量占比稳步提升,2022年再生铜、再生铝、再生铅产量分别达到375万吨、865万吨、215万吨。赤泥、尾矿等固废资源化利用技术取得突破,绿色工厂、绿色矿山建设成效显著。
五、展望未来:新材料引领新赛道
站在新的历史起点上,有色金属材料行业将紧扣高质量发展要求,聚焦国家战略需求,加强基础研究和原始创新,攻克一批“卡脖子”材料难题。轻量化、高强高韧、耐蚀耐温、功能化将成为材料研发的主攻方向。数字化、智能化将深度融入生产制造全流程,推动行业向价值链高端跃升。
十年砥砺,有色金属材料与时代同频共振。面向中国有色人将继续以创新为笔、以实干为墨,书写材料强国建设的崭新篇章。
如若转载,请注明出处:http://www.lcqiansheng.com/product/44.html
更新时间:2026-09-23 19:25:22